La mise de fonds : différentes options

Avant de vous accorder un prêt hypothécaire, les institutions financières vous demandent généralement de fournir vous-même un certain montant d’argent : c’est ce qu’on appelle la « mise de fonds ». Combien devez-vous amasser? Comment y arriver?

Combien?

Votre mise de fonds dĂ©montre aux institutions financières le sĂ©rieux de votre dĂ©marche pour acheter une propriĂ©tĂ©. Elle doit reprĂ©senter au moins 5 % du prix d’achat lorsqu’il est de 500 000 $ ou moins.   

Une mise de fonds encore plus élevée peut être exigée si la propriété est un immeuble locatif, si elle vaut plus de 500 000 $, si vous êtes travailleur autonome ou si vous avez un mauvais dossier de crédit.

Vous pouvez obtenir une préapprobation hypothécaire pour connaître le montant maximal que vous pouvez emprunter avec votre mise de fonds. Renseignez-vous après de votre institution financière.

Vous pourriez aussi avoir d’autres frais Ă  payer pour acheter votre propriĂ©tĂ©. Pour en savoir plus, consultez notre article sur les frais Ă  prĂ©voir.  

Différentes options

Pour amasser votre mise de fonds, vous pouvez entre autres :

  • utiliser votre propre argent,
  • participer au RĂ©gime d’accession Ă  la propriĂ©tĂ© (RAP),
  • obtenir l’aide financière d’un de vos proches,
  • louer la propriĂ©tĂ© avec une option d’achat,
  • emprunter de l’argent. 

Utiliser votre propre argent 

VĂ©rifiez si vos Ă©conomies sont suffisantes pour votre mise de fonds. L’argent peut provenir de votre compte courant ou de vos placements. Sachez toutefois qu’il peut y avoir des dĂ©lais et des pĂ©nalitĂ©s si vous retirez de l’argent de certains types de placements. Pour en savoir plus, n’hĂ©sitez pas Ă  consulter votre courtier, votre reprĂ©sentant ou votre conseiller en investissements. 

Si vous retirez de l’argent d’un compte d’épargne libre d’impôts (CÉLI), il peut aussi y avoir un impact fiscal. Un comptable ou un fiscaliste peut alors vous aider à y voir plus clair.

Participer au régime d’accession à la propriété (RAP)

Vous pouvez utiliser le régime d’accession à la propriété (RAP) afin de retirer jusqu’à 35 000 $ de vos régimes enregistrés d’épargne-retraite (REER). L’avantage du RAP, c’est que l’impôt n’est pas retenu sur l’argent que vous retirez de vos REER. Vous devrez toutefois rembourser les fonds sur une période de 15 ans.

Pour participer au RAP, la propriété que vous souhaitez acheter doit vous servir de résidence principale dans l’année qui suit son achat ou sa construction, selon le cas. Vous ne pouvez donc pas utiliser le RAP pour acheter une propriété qui vous servira de résidence secondaire ou qui sera louée pendant plus d’un an.

Pour retirer de l’argent de vos REER, vous devez remplir un formulaire gouvernemental. Vous pouvez trouver ce formulaire gouvernemental ici : T1036 Régime d’accession à la propriété (RAP) Demande de retirer des fonds d’un REER (Agence de Revenu du Canada).

Vous devez aussi vous assurer que les sommes sont déposées dans le compte du REER au moins 90 jours avant d’utiliser cet argent pour votre mise de fonds.

Il peut y avoir un certain délai entre le moment où vous envoyez le formulaire et le moment où vos fonds sont disponibles. Informez-vous auprès de votre institution financière si vous êtes pressé.

Consultez le site de l’Agence de revenu du Canada pour en savoir plus sur le RAP : Qu’est-ce que le régime d’accession à la propriété (RAP)?

Obtenir l’aide d’un proche

Un proche peut vous faire cadeau du montant nécessaire pour la mise de fonds.

Un proche peut aussi mettre sa propre propriété en garantie pour vous permettre d’obtenir un prêt hypothécaire plus élevé. Vous devez toutefois être conscient des risques : si vous êtes un jour en défaut de paiement, l’institution financière pourrait demander à votre proche de payer à votre place. Elle pourrait même saisir sa propriété s’il ne parvient pas à faire ce paiement!

Un notaire peut vous aider Ă  coucher sur papier les conditions du don ou de la garantie offerte par votre proche.

Louer avec option d’achat 

Si votre vendeur est d’accord, vous pouvez commencer par louer la propriété. Un contrat clair doit alors indiquer que les loyers que vous verserez chaque mois constitueront votre mise de fonds. N’hésitez pas à consulter un professionnel du droit, notaire ou avocat, pour vous aider à rédiger ce contrat.

Emprunter la mise de fonds

Vous pouvez tenter d’obtenir un prĂŞt personnel ou une marge de crĂ©dit personnelle pour amasser votre mise de fonds. Il est toutefois possible que les institutions financières refusent vos demandes. L’un des buts de la mise de fonds est justement de dĂ©montrer que vous avez des ressources financières suffisantes pour vous embarquer dans un projet d’achat de propriĂ©tĂ©. 

Vérifiez alors du côté de votre future municipalité ou de votre future ville. Elle offre peut-être des programmes pour vous aider à financer votre achat.

Vous pourriez aussi obtenir une aide gouvernementale, avec le programme d’Incitatif à l’achat d’une première propriété (IAPP) par exemple. Cet incitatif est un prêt hypothécaire sans intérêts par lequel la Société canadienne d’hypothèque et de logement vous avance 5 ou 10 % du prix d’achat d’une habitation. Sachez toutefois :

  • Que vous devrez rembourser ce mĂŞme pourcentage (5 ou 10 %) sur la valeur qu’aura votre propriĂ©tĂ© lors de sa revente ou, au plus tard, 25 ans après l’achat.
  • Que vos frais de notaire pourraient ĂŞtre plus Ă©levĂ©s puisque l’IAPP implique la mise en place d’une deuxième hypothèque.
  • Que votre assurance habitation pourrait vous coĂ»ter plus cher puisque l’assureur devra tenir compte d’un deuxième prĂŞt hypothĂ©caire.

Vous pouvez vérifier si vous êtes admissible au programme d’Incitatif à l’achat d’une première propriété (IAPP) en consultant le site du gouvernement du Canada

Toutes les Subventions Immobilières pour Premiers Acheteurs (Québec 2021)

Saviez-vous qu’il existe plusieurs subventions immobilières pour premiers acheteurs? La plupart des gens passent généralement à côté de ces outils qui pourtant vous permettent d’économiser des milliers de dollars.

Subventions Immobilières pour premiers acheteurs

Voici donc une liste des subventions/aides immobilières que vous pourrez bénéficier en tant que résident du Québec:

  1. Remboursement de la taxe de “Bienvenue”
  2. Régime d’Accession à la Propriété (RAP)
  3. Le Remboursement TPS/TVQ partiel ou total pour Constructions Neuves.
  4. Crédit d’impôt pour Premiers Acheteurs
  5. Déduction des Frais de Déménagement (Travail/Étude)
  6. Crédit d’impôt RénoVert
  7. Aide Financière RénoClimat
  8. Programme Chauffez Vert

Cela dit je dois vous aviser que l’information contenue dans ce guide est à titre informatif seulement.

Pour venir pallier à ce problème et pour vous faciliter la tâche, vous trouverez au bas de la page les liens directs aux différents programmes d’aide.

Notez bien que je vérifie l’admissibilité à ces programmes avec tous mes clients.

#1 – Remboursement de la taxe de Bienvenue

Pour bien des gens, la lecture de ses lignes va provoquer un profond sentiment de bonheur.

Et avec raison. Les vraies et importantes remises en argent sont presque inexistantes dans ce monde.

Tout étant égal par ailleurs, certaines municipalités du Québec vous offre un remboursement total ou partiel de la “prestigieuse” taxe de Bienvenue.

Informez-vous directement auprès de votre municipalité pour savoir si vous êtes eligible. Montréal est d’ailleurs un bel exemple de cette subvention immobilière pour premiers acheteurs.

Montréal

Un remboursement partiel de la taxe de bienvenue est possible pour les familles montréalaises. En effet, pour être admissible en tant que premier acheteur, vous devrez compter parmi vous un enfant de moins de 18 ans.

Inversement si vous n’êtes pas premier acheteur et que vous êtes parent d’un enfant de moins de 13 ans, vous pourrez possiblement quand même bénéficier de cette aide!

D’autres critères s’appliquent; notamment au niveau du territoire et du type de propriété. Visitez ce lien pour plus d’information.

#2 – Le Régime d’Accession à la Propriété (RAP)

D’abord, le Régime d’Accession à la Propriété (RAP) est un programme gouvernemental fédéral qui vous permet d’utiliser vos REER (sans pénalité), afin d’acheter ou de construire une habitation pour vous-même ou pour une personne handicapé qui vous est liée.

Il s’agit ainsi d’une manoeuvre fiscale pour optimiser vos paiements d’impôts sur une longue durée. (15 ans).

Bref, on utilise vos économies d’impôts générés par l’achat de REER pour financer votre première propriété!

Certains REER sont d’ailleurs meilleurs que d’autres.

Je vous conseille de jeter un coup d’oeil au REER+ (FTQ) pour maximiser vos crédits d’impôt de 30% supplémentaires!

Conditions d’Admissibilités au RAP

Pour ce qui a trait Ă  la propriĂ©tĂ© admissible, voici les critères:

  • Maison unifamiliale;
  • Maison semi dĂ©tachĂ©e;
  • Maisons en rangĂ©e;
  • Maisons mobiles;
  • Habitations en copropriĂ©tĂ© (condominums);
  • Appartements dans un duplex, un triplex, un quadruplex ou un immeuble.

Pour ce qui a trait à la personne admissible, voici les critères:

  • Vous devez ĂŞtre considĂ©rĂ© comme un acheteur d’une première habitation*.
  • Vous devez avoir l’intention d’occuper les lieux dans l’annĂ©e suivant l’achat ou la construction.
  • L’habitation doit ĂŞtre votre rĂ©sidence principale. Du moins, vous devez avoir l’intention quelle le devienne.
  • Il va sans dire que vous devez ĂŞtre un rĂ©sident canadien au moment d’effectuer le Rap.
Qu’est-ce qui est considéré comme une première habitation?

L’appellation de première habitation porte ici quelque peu à confusion, puisqu’il est possible de “RAPER” plus d’une fois dans sa vie.

Vous êtes en effet considéré comme un premier acheteur si vous ou votre conjoint de fait n’avez pas été propriétaire depuis les quatre (4) dernières années.

Dans ce cas, si vous répondez aussi à toutes les autres conditions, vous pouvez “RAPER” à nouveau.

Un petit scénario pour mieux comprendre

J’ai 25 ans et j’achète une première habitation avec ma copine. À l’achat nous effectuons un RAP, puisque nous répondons à toutes les conditions. Tout va bien jusqu’à ce qu’on divorce 1 an plus tard.

La maison est vendue et je retourne, seul, en location durant quatre (4) ans.

Après ces 4 années, j’ai accumulé beaucoup de REER et je réponds à toutes les conditions du RAP. Je pourrais ainsi “RAPER” une deuxième fois, car je serai considéré comme l’acheteur d’une première habitation aux yeux du gouvernement.

Fin de l’histoire. Tout le monde est heureux.

Bref les mots du gouvernement (première habitation) peuvent porter à confusion et maintenant vous savez pourquoi.

Retrait REER: Quelles sont les conditions?

Il est possible que vous soyez personnellement admissibles au RAP, mais que vos REER ne le soient pas.

Voici ainsi les règles relatives au retrait REER:

  1. Le montant maximal est de 35 000*$.
  2. Vos cotisations REER versées doivent être au compte pour un minimum de 90 jours avant de pouvoir les retirer.
  3. Vous pouvez retirer de plusieurs comptes REER différents pourvu que vous en soyez le rentier.
  4. Pour chaque retrait que vous effectuez, vous devez remplir le formulaire d’impôt T1036 Régime d’accession à la propriété (RAP)

NB: Vous devrez réinvestir en REER la somme que vous avez décaissée à vous-même sur une période de 15 ans.

*Depuis le 19 Mars 2019, le montant de retrait REER est passé de 25 000$ à 35 000$.

#3 – Remboursement partiel de TPS/TVQ pour constructions neuves

Afin de bénéficier d’une subvention gouvernementale immobilière pour la construction d’une maison neuve, vous devez remplir toutes les conditions suivantes:

  • L’habitation doit ĂŞtre un immeuble Ă  logement unique, un duplex ou un logement en copropriĂ©tĂ©.
  • Il fallait ĂŞtre propriĂ©taire du terrain avant la construction du bâtiment.
  • Vous ou un de vos proches en ĂŞtes le premier occupant après le dĂ©but des travaux.
  • L’habitation doit ĂŞtre construite comme votre rĂ©sidence habituelle ou pour celle d’un de vos proches.
  • Pour la TPS, la juste valeur marchande au moment oĂą les travaux sont presque fini (90%) ne doit pas dĂ©passer 450 000$.
  • Pour la TVQ, la juste valeur marchande au moment oĂą les travaux sont presque fini (90%) ne doit pas dĂ©passer 300 000$
Délais pour réclamer ce remboursement partiel

Le délai à respecter pour bénéficier d’un remboursement de TPS et de TVQ variera selon votre situation. Cela dit, vous devez présenter votre demande au maximum 2 ans après la date qui arrive en premier parmi les suivantes:

  • Lorsque la construction est finie en grade partie (90%).
  • Le jour du transfert de la propriĂ©tĂ© qui doit avoir Ă©tĂ© fait avant l’occupation de l’immeuble.
  • Deux ans après le jour oĂą vous ou l’un de vos proches occupez l’immeuble après la construction.

De plus, dans certaines conditions exceptionnelles, le gouvernement permet de dépasser ce délai de deux ans. Vous devrez cependant rédiger une lettre expliquant le tout.

Dans tous les cas, vous devrez remplir ce formulaire pour obtenir cette subvention immobilière (TPS/TVQ).

Remboursements maximaux

Au niveau de la TPS, le remboursement maximal est de 6300$ et correspond à environ 36% de la TPS payée.

Au niveau de la TVQ, le remboursement maximal variera selon la date de construction et si vous ĂŞtes un contribuable ou non.

Pour plus d’information, vous devrez vous référer à ce document.

#4 – Crédit d’impôt pour l’achat d’une première habitation

Si vous remplissez les conditions d’acheteur d’une première habitation (comme il a été défini plus haut), vous pourriez avoir droit à un remboursement de 750$ en 2019. De plus, si les deux personnes du couple sont admissibles, chacun de vous recevra le 750$.

La propriété devra par ailleurs répondre plus ou moins aux mêmes critères d’admissibilités que ceux du RAP.

Bref, ce crédit est simple et très avantageux.

Ne l’oubliez pas!

#5 – Frais de déménagement (relocalisation travail/étude)

Il est possible de déduire ses frais de déménagement si vous remplissez les deux conditions suivantes:

  • Vous avez dĂ©mĂ©nagĂ© pour occuper un emploi ou pour frĂ©quenter un Ă©tablissement postsecondaire Ă  titre d’étudiant Ă  temps plein.
  • Vous vous ĂŞtes rapprochĂ© Ă  40km de ce lieu de travail ou d’étude.

Pour plus d’information, visitez cette page pour savoir si vous qualifiez pour cette subvention immobilière.

Si oui, vous devrez remplir ce formulaire.

#6 – Crédit d’impôt RénoVert (Date limite 1ier avril 2019)

Le crédit d’impôt RénoVert est une subvention temporaire, afin d’encourager les contribuables à effectuer des travaux avec une incidence positive pour l’environnement.

Les résidences secondaires ne seront pas considérées.

Vous êtes admissibles à ce crédit d’impôt s’il s’agit de votre résidence principale qui a été construite avant le premier janvier 2016.

Liste des travaux de rénovation écoresponsables reconnus
  • Isolations des toits, murs extĂ©rieurs, des fondations et des planchers
  • ÉtanchĂ©isation Ă  l’eau des fondations
  • ÉtanchĂ©isation Ă  l’air de l’enveloppe de l’habitation
  • Installation de portes et fenĂŞtres
  • Système de chauffage
  • Système de climatisation
  • Un système de chauffe-eau
  • Conservation et qualitĂ© de l’eau (sauf chalet rĂ©sidence secondaire)
  • QualitĂ© du sol (dĂ©contamination)
  • Autre dispositif d’énergie renouvelable (panneaux solaires, Ă©oliennes, etc)
#7 – Aide Financière RénoClimat

Rénoclimat est un programme d’aide gouvernemental québécois qui vous aide à réduire vos factures énergétiques. Cette aide se traduit sous deux formes:

  • Des conseils personnalisĂ©s.
  • Des subventions.

Il est d’ailleurs préférable de faire appel à un conseiller RénoClimat AVANT le début des travaux, afin qu’il vous guide dans le processus.

Bref, voici une liste pour vous donner une idée des critères d’admissibilités au programme de subvention:

  • des travaux d’isolation;
  • des travaux d’étanchĂ©itĂ©;
  • le remplacement de portes et de fenĂŞtres;
  • l’installation ou le remplacement de systèmes mĂ©caniques (système de ventilation, chauffe-eau, thermopompe, système de chauffage et système gĂ©othermique).
Mon habitation est-elle admissible?

Voici les diffĂ©rents types d’habitations admissibles au programme RĂ©noclimat :

  • Maison (habitation unifamiliale individuelle, jumelĂ©e, en rangĂ©e, maison mobile, maison bigĂ©nĂ©rationnelle, maison avec un logement intĂ©grĂ©, maison de chambres, chalet quatre saisons, etc.)
  • Duplex
  • Triplex
  • Immeuble rĂ©sidentiel Ă  logements multiples de 4 Ă  20 logements 

De plus, l’habitation devra se conformer aux caractéristiques suivantes:

  • avoir au plus 3 Ă©tages hors sol;
  • avoir une superficie au sol (empreinte au sol) maximale de 600 m2;
  • avoir une enveloppe qui est dans un Ă©tat convenable pour le test d’étanchĂ©itĂ© Ă  l’air;;
  • ĂŞtre construite et habitĂ©e depuis au moins 12 mois avant la participation au programme;
  • habitable Ă  l’annĂ©e;
  • ĂŞtre Ă  vocation rĂ©sidentielle sur plus de 50 % de la superficie totale de plancher y compris le sous-sol;
  • ĂŞtre situĂ©e sur le territoire du QuĂ©bec.
L’habitation doit Ă©galement respecter les critères suivants :
  • reposer sur des fondations permanentes;
  • possĂ©der un système de chauffage permettant de maintenir la tempĂ©rature intĂ©rieure de l’habitation Ă  21 °C;
  • avoir une entrĂ©e Ă©lectrique munie du courant alternatif distribuĂ© dans l’ensemble de l’habitation;
  • ĂŞtre alimentĂ©e en eau potable fournie par la municipalitĂ© ou par une source privĂ©e;
  • ĂŞtre desservie par un service d’égouts fourni par la municipalitĂ©, par une fosse septique privĂ©e ou par un bac Ă  eaux usĂ©es;
  • avoir au moins une chambre, une salle de bain et un espace cuisine comprenant un Ă©vier et un four fonctionnel ordinaire.

NB: Certaines habitations peuvent respecter toutes ces règles mais ne pas être admissibles.

Si vous n’êtes pas certain de l’admissibilité de votre propriété à cette aide, posez la question au conseillé évaluateur durant le rendez-vous.

Pour plus d’information, je vous recommande fortement d’aller directement sur le site du gouvernement du Québec. Vous y trouverez toute l’information nécessaire.

#8 – Programme Chauffez Vert

Voici une autre subvention “Verte”; celle-ci plus spécifiquement liée au chauffage de votre propriété et à la réduction de gaz à effet de serre.

Il doit s’agir autrement dit d’un changement de système à énergie fossile (autre que le gaz naturel) vers une énergie renouvelable.

Énergie non-renouvelable:

  • Mazout
  • Propane

Énergie renouvelable:

  • Ă  gĂ©othermie;
  • la biomasse forestière (granules);
  • le bois;
  • l’éolien;
  • le solaire;
  • l’aĂ©rothermie (thermopompe).

Prenez note que ce programme termine le 31 mars 2021.

Conclusion

VoilĂ ! Si jamais vous avez des questions/affirmations, je vous prie de me les laisser dans les commentaires.

Sinon, vous pouvez toujours vous enregistrer pour un retour d’appel de ma part.

Au plaisir!

Références:
  1. Crédit d’impôt (750$) pour premier acheteur
  2. Régime d’Accession à la Propriété (RAP)
  3. REER+ FTQ
  4. Formulaire RAP
  5. Remboursement de la Taxe de Bienvenue (Montréal)
  6. Remboursement TPS/TVQ pour construction neuve
  7. Formulaire de Remboursement TPS/TVQ
  8. DĂ©duction des frais de dĂ©mĂ©nagement pour le travail
  9. Crédit d’impôt RenoVert
  10. Aide Financière RénoClimat
  11. Programme Chauffez Vert

Budget Freeland : de l’aide pour les acheteurs d’une première maison

Une pancarte de maison vendue, devant une maison.

Ottawa prend des mesures pour aider les acheteurs d’une première propriĂ©tĂ© Ă  Ă©pargner suffisamment pour constituer une mise de fonds compte tenu du prix très Ă©levĂ© des maisons.

Photo : Radio-Canada / Lynda Paradis

StĂ©phane Bordeleau (accĂ©der Ă  la page de l’auteur)

PubliĂ© le 7 avril 2022

Afin de venir en aide aux Canadiens qui peinent Ă  payer leur loyer ou qui tentent d’acheter une première propriĂ©tĂ© en pleine flambĂ©e immobilière, Ottawa consacrera des milliards de dollars pour construire 100 000 nouveaux logements et instaurera une sĂ©rie de mesures d’aide au logement, dont un nouveau CELI qui permettra aux premiers acheteurs d’épargner jusqu’à 40 000 $ libres d’impĂ´t.

Qu’il s’agisse de la pénurie de logements à prix abordable ou des maisons unifamiliales en ville à un million de dollars, la crise du logement est une réalité désormais incontournable pour des millions de Canadiens.

Pour rĂ©pondre Ă  la demande croissante de logements au pays, la ministre des Finances Chrystia Freeland consacrera 4 milliards de dollars sur cinq ans Ă  compter de 2022-2023 pour la construction de 100 000 nouveaux logements.

Cette somme servira en premier lieu Ă  accĂ©lĂ©rer la construction de logements par l’entremise d’un système de demande unique et souple qui n’empĂŞchera pas les municipalitĂ©s ou les communautĂ©s d’accĂ©der aux autres programmes d’aide disponibles.

Une pancarte qui dit «Logements à louer. Complet» sur un immeuble.

L’offre de logements abordables fait dĂ©faut dans presque toutes les grandes villes du pays.

Photo : Radio-Canada / Ivanoh Demers

Ottawa promet aussi 1,5 milliard de dollars sur deux ans pour la construction accĂ©lĂ©rĂ©e de 6000 nouveaux logements abordables destinĂ©s aux personnes en situation d’itinĂ©rance ou Ă  risque de le devenir.

Ottawa promet aussi une aide ponctuelle de 500 $ aux personnes qui ont de la difficultĂ© Ă  trouver un logement Ă  prix abordable. Les modalitĂ©s de cette mesure de 475 millions de dollars, qui devrait bĂ©nĂ©ficier Ă  plus de 172 000 mĂ©nages en 2022-2023, seront annoncĂ©es ultĂ©rieurement.

Plus de 40 000 $ sans impĂ´t pour les premiers acheteurs

S’il est difficile de trouver un logement Ă  prix abordable, il en va de mĂŞme pour les maisons et les condominiums dont les prix se sont littĂ©ralement envolĂ©s ces dernières annĂ©es, rendant pratiquement impossible l’acquisition d’une première propriĂ©tĂ© pour un grand nombre d’acheteurs.

« Quand le prix des maisons augmente, le coĂ»t de la mise de fonds grimpe aussi. Il s’agit d’un obstacle majeur pour bon nombre de ceux qui cherchent Ă  acheter une maison, surtout pour les jeunes. Â»â€” Une citation de  Extrait du budget 2022

Pour leur venir en aide, la ministre Freeland annonce une sĂ©rie de mesures destinĂ©es Ă  Ă©pauler les gens qui Ă©conomisent pour acheter une première propriĂ©tĂ©, dont une mesure innovante qui fait appel Ă  un levier d’épargne dĂ©jĂ  bien connu : le compte d’épargne libre d’impĂ´t, plus communĂ©ment appelĂ© le CELI.

Or, avec ce CELI nouveau genre que compte instituer Ottawa, une personne qui Ă©conomise pour acheter une première propriĂ©tĂ© pourra y verser 8000 $ par annĂ©e, jusqu’à concurrence de 40 000 $.

LĂ  oĂą le concept devient intĂ©ressant, c’est que les sommes investies seront dĂ©ductibles d’impĂ´t, comme c’est actuellement le cas avec les REER. De façon encore plus intĂ©ressante, tout l’argent placĂ© dans ce CELI, y compris les revenus de placement qu’il aura gĂ©nĂ©rĂ©s, ne sera pas imposable lorsque l’acheteur le retirera pour procĂ©der Ă  l’achat de sa première propriĂ©tĂ©.

La mesure Ă©valuĂ©e Ă  725 millions de dollars sur cinq ans doit entrer en vigueur en 2023.

Par exemple…

Une personne qui gagne entre 50 000 $ et 100 000 $ par an, qui dĂ©poserait 8000 $ dans son compte d’épargne libre d’impĂ´t pour l’achat d’une première propriĂ©tĂ© recevrait environ 1640 $ de plus en remboursement fĂ©dĂ©ral chaque annĂ©e grâce au crĂ©dit d’impĂ´t. Si elle dĂ©pose chaque annĂ©e le maximum permis de 8000 $ dans son CELI, cette personne aura Ă©conomisĂ© environ 45 000 $ au bout de cinq ans, en incluant les revenus d’intĂ©rĂŞts gĂ©nĂ©rĂ©s par ces sommes.

Or, lorsqu’elle retirera cette somme pour faire une mise de fonds sur une première propriĂ©tĂ©, elle n’aura aucun impĂ´t Ă  payer sur ce revenu additionnel, comme c’est actuellement le cas avec les REER ou le RAP (RĂ©gime d’accès Ă  la propriĂ©tĂ©). Cette personne pourra donc Ă©conomiser des milliers de dollars d’impĂ´t qu’elle pourra utiliser pour grossir sa mise de fonds ou investir sur sa nouvelle maison.

Le crédit d’impôt pour une première habitation doublé

Toujours dans l’esprit de faciliter l’accès Ă  la propriĂ©tĂ© pour les premiers acheteurs, la ministre Freeland annonce qu’elle double le montant du crĂ©dit d’impĂ´t pour l’achat d’une première habitation Ă  10 000 $.

Cette dĂ©cision permettra aux premiers acheteurs de toucher jusqu’à 1500 $ de remboursement d’impĂ´t sur l’achat de leur première demeure.

La mesure sera de plus rĂ©troactive au 1er janvier 2022.

Pour ceux qui rénovent…

Ottawa double Ă©galement le plafond des dĂ©penses admissibles du crĂ©dit d’impĂ´t pour l’accessibilitĂ© domiciliaire qui passe dès cette annĂ©e Ă  20 000 $.

Les personnes qui doivent entreprendre des travaux pour rendre leur maison plus accessible Ă  des personnes handicapĂ©es ou vieillissantes pourront bĂ©nĂ©ficier d’un crĂ©dit d’impĂ´t pouvant atteindre 3000 $ sur le coĂ»t des rĂ©novations.

Les familles qui dĂ©sirent quant Ă  elles rĂ©nover une maison intergĂ©nĂ©rationnelle pourront bĂ©nĂ©ficier Ă  compter de 2023 d’un soutien financier pouvant atteindre 7500 $ pour la construction d’un logement secondaire pour une personne âgĂ©e ou un adulte en situation de handicap.

Une maison avec une pancarte « vendu » à Rimouski.

La compĂ©tition entre les acheteurs s’intensifie quand le nombre de maisons Ă  vendre diminue sur le marchĂ©.

Photo : Radio-Canada / François Gagnon

Ottawa compte serrer la vis aux acheteurs et aux vendeurs

Mais il n’y a pas que des cadeaux et des promesses de milliers de nouveaux logements dans le budget de Chyrstia Freeland. La ministre des Finances entend également s’attaquer à la surchauffe immobilière en agissant sur le comportement des vendeurs autant que des acheteurs.

Dans un premier temps, Ottawa compte instaurer de nouvelles règles pour calmer la spéculation immobilière en imposant pleinement et équitablement les bénéfices réalisés lors de la revente précipitée d’une propriété.

Par consĂ©quent, toute personne qui vend une propriĂ©tĂ© qu’elle dĂ©tient depuis moins de 12 mois serait assujettie Ă  une imposition complète sur ses bĂ©nĂ©fices Ă  titre de revenu d’entreprise, peut-on lire dans le budget, qui prĂ©cise que la mesure s’appliquera aux propriĂ©tĂ©s rĂ©sidentielles vendues Ă  compter du 1er janvier 2023.

Pour ce qui est des acheteurs, Ottawa prévoit créer, avec la collaboration des provinces et territoires, une charte des droits des acheteurs et un plan national pour mettre fin aux offres à l’aveugle, qui empêchent les acheteurs éventuels de connaître les offres des autres acheteurs.

Cette charte pourrait aussi comprendre l’assurance d’un droit légal à une inspection de la propriété avant l’achat et un accès à l’historique des prix de vente dans les recherches de titres.

Toujours dans le but d’enrayer la spéculation immobilière, Ottawa prévoit aussi interdire pour une période de deux ans aux entreprises commerciales étrangères d’acheter des propriétés résidentielles non récréatives au Canada. Les personnes qui n’ont pas la citoyenneté canadienne ou de résidence permanente seraient aussi assujetties à cette mesure.

Selon Statistique Canada, la part des propriĂ©tĂ©s appartenant Ă  des non-rĂ©sidents au Canada oscillait entre 2 % et 5 % en 2017, en fonction des villes et des rĂ©gions.

Budget fédéral 2022: ce qu’Ottawa fera pour vous aider à acheter une maison

Le gouvernement fédéral compte créer un nouveau compte d’épargne libre d’impôt pour ceux qui économisent en vue d’acheter une première maison.

Promis par le Parti libéral du Canada lors de la dernière campagne électorale, le Compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) devrait entrer en vigueur au cours de l’année 2023, peut-on lire dans le budget fédéral dévoilé jeudi.

À lire également:

Il permettra Ă  tous les adultes qui n’ont pas Ă©tĂ© propriĂ©taire d’une rĂ©sidence depuis au moins quatre ans d’économiser 8000$ par annĂ©e, jusqu’à concurrence de 40 000$, Ă  l’abri de l’impĂ´t. Ă€ l’instar d’un REER (RĂ©gime enregistrĂ© d’épargne retraite), les cotisations au CELIAPP seront dĂ©ductibles d’impĂ´t. 

Il n’y aura pas non plus d’impôt à payer sur les retraits pour l’achat d’une première maison. Les acheteurs n’auront pas à rembourser les retraits, contrairement au Régime d’accession à la propriété (RAP).

Les fonds accumulés dans un CELIAPP devront être utilisés pour un achat à l’intérieur d’une période de 15 ans, après quoi les fonds inutilisés pourront être transférés dans un REER ou un Fonds enregistré de revenu de retraite.


Crédit : Noovo Info

Alternative au RAP

Le RAP, qui permet déjà aux premiers acheteurs de retirer 35 000$ de leur REER sans devoir payer d’impôt, continuera d’exister.

Mais les acheteurs auront un choix à faire, parce qu’ils n’auront pas le droit d’utiliser le RAP et le CELIAPP pour l’achat de la même propriété admissible.

Crédit d’impôt bonifié

Le budget de 2022 propose de doubler le montant du crédit d’impôt pour l’achat d’une première habitation. L’allègement fiscal offert aux premiers acheteurs passera donc de 750$ à 1500$.

Pour tous les détails sur le budget fédéral 2022, consultez notre dossier spécial

Lutter contre les flips et la spĂ©culation 

Pour tenter de calmer la surchauffe du marché immobilier, le gouvernement fédéral compte interdire aux étrangers qui ne résident pas au Canada d’acheter des propriétés au pays pendant deux ans. Des exceptions sont toutefois prévues pour l’achat de propriétés récréatives, ainsi que pour les réfugiés et pour certaines personnes en voie de s’établir au Canada.

Rappelons que le gouvernement libéral avait annoncé l’an dernier son intention d’imposer une taxe de 1% sur la valeur des habitations appartenant à des non-Canadiens non-résidents et étant considérées comme vacantes ou sous-utilisées.

Étienne Fortin-Gauthier dĂ©cortique le budget au bulletin Noovo Le Fil 17 avec NoĂ©mi Mercier :

«Nous empêcherons les acheteurs étrangers d’entasser leur argent au Canada en achetant des logements. Nous veillerons à ce que les maisons servent de domicile aux personnes et non de biens qu’elles peuvent échanger», a promis la ministre des Finances Chrystia Freeland.


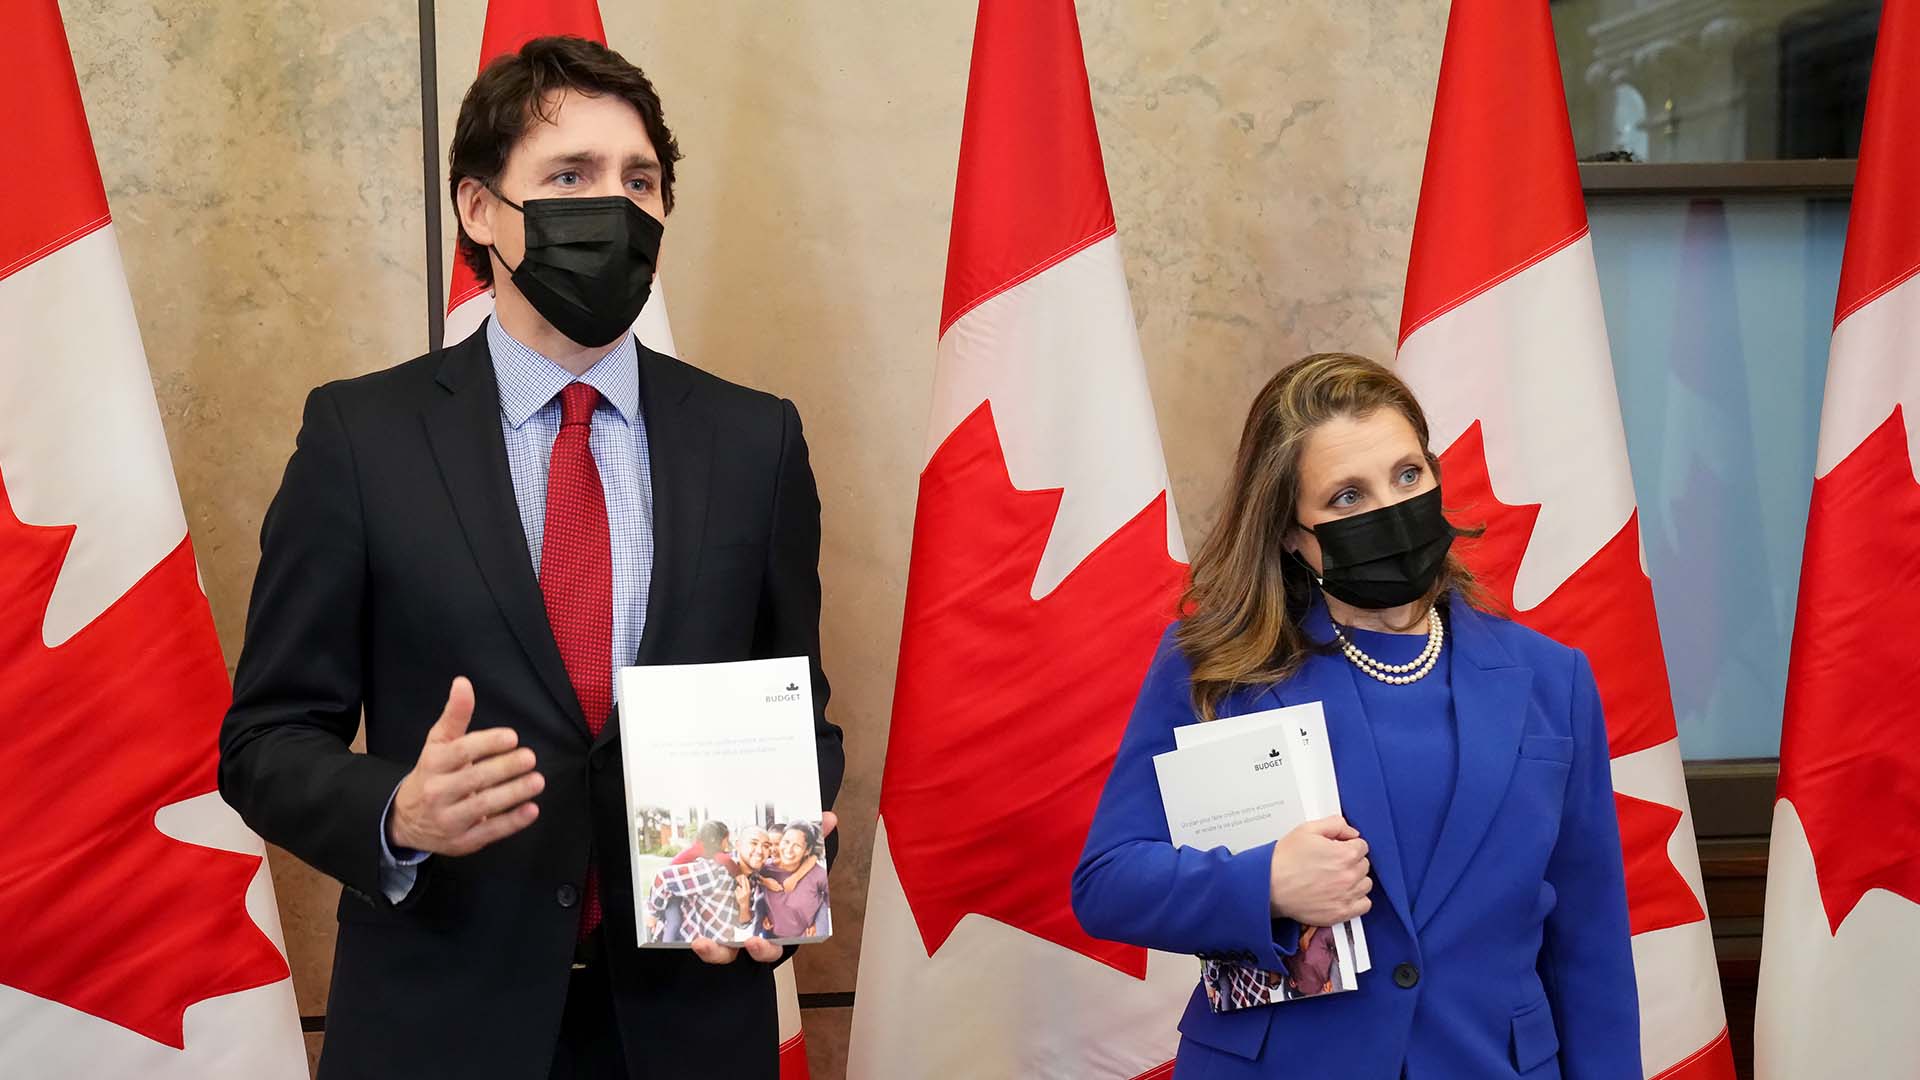
Photo: Chrystia Freeland (à droite) était accompagnée de Justin Trudeau pour la présentation du budget fédéral 2022. Crédit: Sean Kilpatrick

Le budget fĂ©dĂ©ral propose par ailleurs de nouvelles règles pour endiguer les pratiques de revente prĂ©cipitĂ©e («flips» immobiliers). 

Ainsi, un propriĂ©taire qui vend un immeuble rĂ©sidentiel qu’il dĂ©tient depuis moins de 12 mois serait rĂ©putĂ© faire de la revente prĂ©cipitĂ©e de propriĂ©tĂ©s et verrait ses bĂ©nĂ©fices imposĂ©s au mĂŞme titre que ceux d’une entreprise. 

Plusieurs exceptions seraient toutefois prévues pour ceux «qui vendent leur maison en raison de certaines circonstances de la vie, comme un décès, une invalidité, la naissance d’un enfant, un nouvel emploi ou un divorce».

Est-ce que ce sera suffisant?

Les mesures annoncées par le gouvernement Trudeau ont été saluées par plusieurs organismes, qui estiment que ces dernières sont «pas dans la bonne direction». Est-ce que ces annonces seront suffisantes pour les Canadiens lors des prochaines années? Pas vraiment, croit Denis Doucet.

Le consultant en immobilier a expliquĂ© au journaliste de Noovo Info Louis-Philippe Bourdeau que les milliards de $ annoncĂ©s afin de construire 100 000 logements soulèvement plusieurs questionnements. 

«Si on commence Ă  lever des projets un peu partout, parce qu’on a de l’argent supplĂ©mentaire, aurons-nous suffisamment de travailleurs pour rĂ©aliser ces projets-lĂ  dans des dĂ©lais raisonnables? s’est-il demandĂ©. C’est la portion qui est la plus inquiĂ©tante.»

«Pour 2022, je doute qu’on voit des choses très positives avec ces décisions, mais à moyen terme, c’est sûr que ça ne peut pas nuire», a ajouté M. Doucet.

Des mesures «éparpillées»

La crise du logement est loin d’être réglée à la suite de ces annonces, ont déploré plusieurs organismes.

Aux yeux de Véronique Laflamme, la crise du logement est «plus qu’une question d’offres et de disponibilités».

«Si on ne se prĂ©occupe pas du type de logement qu’on construit, ça va contribuer Ă  faire augmenter encore et encore les prix des logements, alors que les mĂ©nages locataires, qui ne sont pas capables de payer les loyers actuels sont de plus en plus nombreux», a expliquĂ© la porte-parole du Front d’action populaire en rĂ©amĂ©nagement urbain. 

Calculateur d’assurance-vie

Vous avez décidé que vous avez besoin d’une assurance vie, c’est un bon début! Mais de quel montant d’assurance vie avez-vous réellement besoin?

Ce calculateur convivial vous aidera à vous faire une idée du montant d’assurance dont votre conjoint aura besoin pour protéger votre famille, leur vie durant. Lorsque vous aurez terminé, vous pourrez facilement envoyer les renseignements directement à votre conseiller pour amorcer l’élaboration d’un plan adapté à votre famille

Calculateur de versements hypothécaires

Vous savez dĂ©jĂ  que l’accession Ă  la propriĂ©tĂ© vous permet de vous enrichir et d’augmenter votre sĂ©curitĂ© financière, mais saviez-vous que ce calculateur pratique peut vous aider Ă  dĂ©terminer vos versements et Ă  maintenir votre budget sur la bonne voie? C’est simple! Vous pouvez entrer les versements que vous souhaitez faire, calculer le meilleur prix d’une propriĂ©tĂ© ou entrer le prix de celle que vous voulez acheter afin de dĂ©terminer vos versements. Il peut mĂŞme comparer deux prĂŞts hypothĂ©caires avec des taux d’intĂ©rĂŞt, des frĂ©quences de versements et des pĂ©riodes d’amortissement diffĂ©rents. 

Le savoir, c’est le pouvoir. Alors, essayez ce calculateur de versements et armez-vous des connaissances nécessaires à la prise de décisions sur l’achat d’une propriété. La tranquillité d’esprit n’est qu’à quelques clics.

Calculateur de prĂŞts

Les dettes reprĂ©sentent une source de stress et tout le monde veut s’en dĂ©barrasser le plus rapidement possible. Alors, comment pouvez-vous rĂ©duire votre endettement? Le vieux dicton « chaque petit geste compte Â» semble ĂŞtre la rĂ©ponse en matière de remboursement de dettes. 

Avec le calculateur de prĂŞt, vous verrez qu’il vaut la peine de chercher le meilleur taux d’intĂ©rĂŞt pour votre prĂŞt, mĂŞme un taux lĂ©gèrement infĂ©rieur. Vous pourrez mĂŞme calculer les Ă©conomies d’intĂ©rĂŞts rĂ©alisĂ©es en rĂ©partissant vos paiements de prĂŞt et en augmentant leur frĂ©quence, c’est-Ă -dire en remboursant une petite somme chaque semaine plutĂ´t qu’une grosse somme chaque mois. Le calculateur vous permet Ă©galement de voir Ă  quoi ressemblerait votre situation financière si vous augmentiez, ne serait-ce qu’un petit peu, vos paiements de prĂŞt. Parce que… vous l’avez deviné… chaque petit geste compte! Laissez le calculateur de prĂŞt vous aider Ă  mieux rĂ©duire vos dettes et Ă  accroĂ®tre votre Ă©pargne!

INFOclip : La valeur des conseils

Beaucoup d’élĂ©ments sont Ă  prendre en compte lorsque vous planifiez votre avenir financier, surtout si vous le faites vous-mĂŞme. « Quels sont mes besoins? Y a-t-il des risques que je dois connaĂ®tre ou dont je dois me mĂ©fier? Ai-je besoin d’une assurance? Quel montant de garantie? Quel type? OĂą devrais-je me la procurer? Â» Les questions sont nombreuses, et la recherche de rĂ©ponses prĂ©cises et d’information Ă  jour peut parfois ĂŞtre dĂ©courageante.

Alors, comment un conseiller en assurance professionnel peut-il vous aider à prendre des décisions judicieuses pour vous et votre famille? Un conseiller en assurance professionnel titulaire d’un permis de vente mettra toutes ses connaissances et son expérience à votre service, en vous procurant de l’information fiable, actualisée et détaillée pour soutenir vos décisions.

Regardez cette vidéo pour en savoir plus sur les nombreux avantages de faire affaire avec un conseiller professionnel.

INFOclip – Protection hypothécaire

Êtes-vous propriétaire d’une maison? Avez-vous un prêt hypothécaire? Vous demandez-vous parfois comment vous pourriez continuer à le rembourser si le revenu de votre ménage diminuait considérablement?

L’achat d’une maison est une étape importante qui apporte à la fois une joie immense et une grande responsabilité financière. Malheureusement, les événements imprévus de la vie, comme une invalidité, la maladie et même le décès d’un soutien financier, peuvent rendre le paiement d’un prêt hypothécaire beaucoup plus difficile, surtout si vous n’avez pas la protection nécessaire pour sécuriser le revenu de votre famille.

Regardez cette vidéo pour savoir comment l’assurance individuelle peut vous offrir, à vous et à votre famille, la tranquillité d’esprit, ainsi que la protection et la souplesse dont vous avez besoin pour continuer à effectuer vos paiements hypothécaires pendant les périodes difficiles.